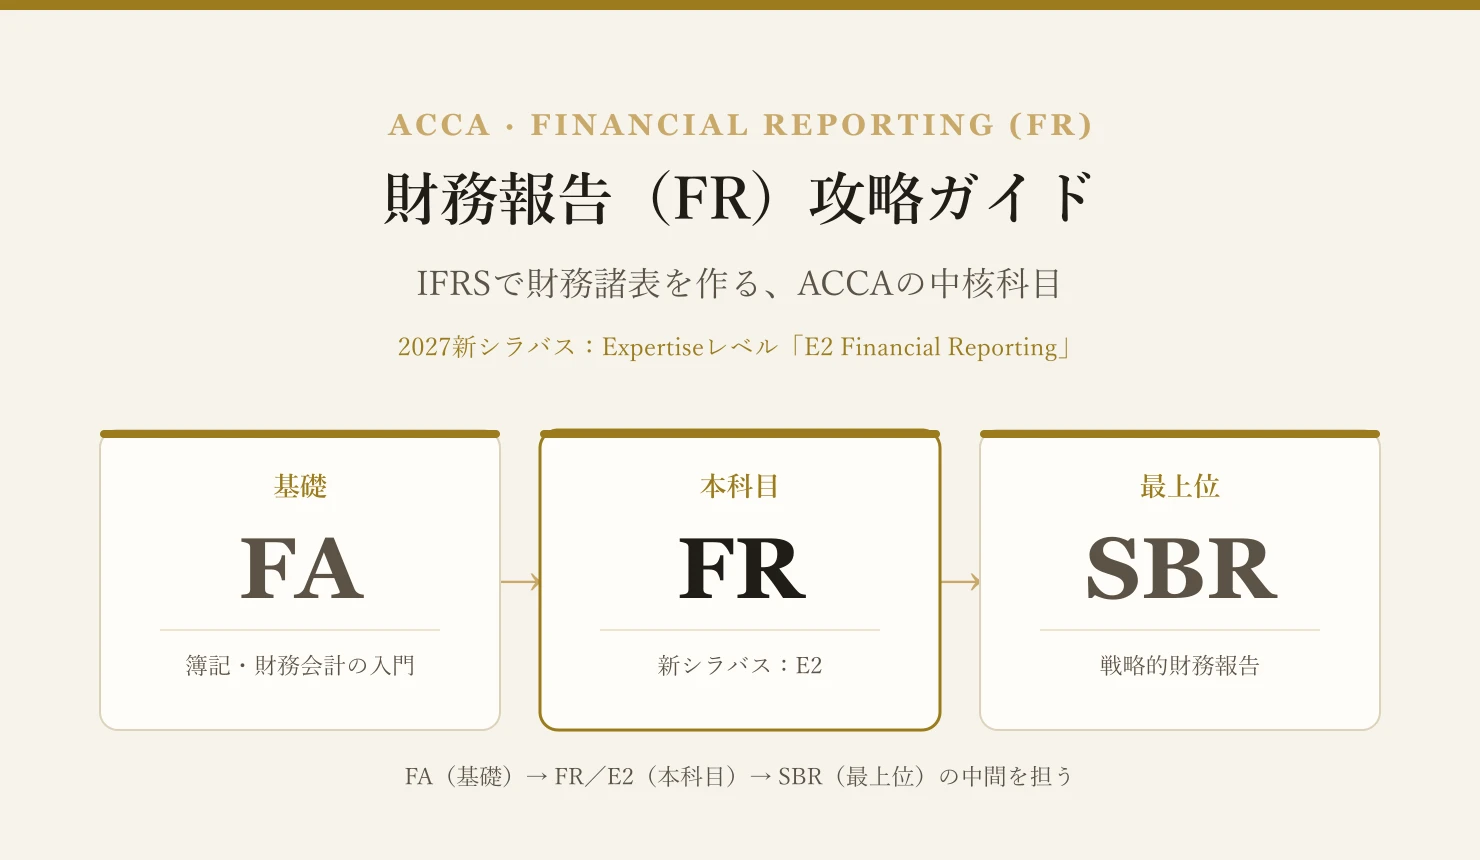
ACCAの学習を進めると、多くの人が「ここが本当のスタートライン」と感じるのがFR(Financial Reporting/財務報告)です。IFRS(国際会計基準)を使って財務諸表を作る、ACCAの中核科目であり、2027年の新シラバスでは「E2 Financial Reporting」として生まれ変わります。本記事は新シラバス(2027年〜)を前提に、FRの位置づけ・試験・学習内容・攻略法を整理します。
FRってどんな科目?(はじめての方へ)
ひとことで言えば、「会社の成績表=財務諸表を、世界共通ルール(IFRS)で作る科目」です。会社の状態は、次の3つの表で表されます。
- どれだけ儲かった?=損益計算書
- 何を持ち、何を借りている?=貸借対照表
- お金がどう動いた?=キャッシュフロー計算書
FRでは、これらをIFRS(国際会計基準)に沿って正しく作る力を学びます。特に、親会社と子会社をまとめて一つの会社のように見せる「連結」が山場。日本にいながらIFRSを体系的に学べるのが、ACCA最大の強みです。
FRは新シラバスで「E2 Financial Reporting」に
2027年の制度改編で、FRが属するApplied Skillsレベルは「Expertise」レベルに再編されます。ExpertiseはE1〜E5の5科目で構成され、それぞれ現行科目から引き継がれます。
| 新シラバス(Expertise) | 現行(Applied Skills) |
|---|---|
| E1 Taxation | TX(税務) |
| E2 Financial Reporting | FR(財務報告)←本記事 |
| E3 Audit, Risk and Control | AA(監査) |
| E4 Finance and Investment | FM(財務管理) |
| E5 Performance with Data Analysis | PM(業績管理) |
学習の流れはFA(基礎)→ FR/E2(本科目)→ SBR(最上位の財務報告)。その真ん中を担う重要科目で、ここで身につくIFRSの知識は、日本にいながら国際会計を扱えるというACCA最大の強みに直結します。なお、現行FRにすでに合格している人は、移行時にE2の単位が引き継がれる方向なので、学習をやめる必要はありませんなおFR→E2は名称変更・小改訂が中心で、学習の中身は現行FRと大きく変わりません。資格全体の大きな変更(EEMモジュールの新設、データ分析の新E5への新設、サステナビリティのSBR統合など)はACCA2027年の制度変更まとめをご覧ください。
E2(FR)の試験形式
FRは3時間15分・コンピュータ受験(CBE)、合格ラインは50点。配点は3セクションです(新シラバスのE2もこの枠組み・学習内容をほぼそのまま踏襲する見込みです。最新の形式はACCA公式で確認してください)。
| セクション | 内容 | 配点 |
|---|---|---|
| Section A | 選択問題(OT)15問(各2点) | 30点 |
| Section B | 3つのケース×各5問の選択問題(OT) | 30点 |
| Section C | 記述2問(各20点)。財務諸表の作成・連結など | 40点 |
ポイントは、6割(Section A+B=60点)が選択問題だということ。ここを着実に取れば合格ラインの50点はぐっと近づきます。記述のSection Cも、財務諸表を作る手順を部分点で積み上げられるので、満点を狙う必要はありません。
学習内容(新シラバス対応)
- 概念フレームワークと規制の枠組み:財務報告の「なぜ」を理解する土台
- 個別のIFRS基準:収益認識(IFRS 15)、有形固定資産(IAS 16)、リース(IFRS 16)、金融商品、減損など
- IFRS 18(IAS 1を置換・要注目):損益計算書の区分表示などを刷新する新しい表示基準。基準の適用開始は2027年1月ですが、ACCAでは2025年9月からFR・SBRで既に出題対象です(IAS 1は出題対象外になりました)。新シラバスの2027年追加ではなく、現行FRにも入っている点に注意。
- 財務諸表の作成:単一企業の損益計算書・貸借対照表・キャッシュフロー計算書
- 連結(グループ会計):親会社・子会社の連結財務諸表。最大の山場であり得点源
- 財務諸表の分析:比率を使った業績・財政状態の解釈。(本格的なデータ分析は新E5(旧PM)で扱われる領域で、E2=FRの中心ではありません。)
FR/E2 攻略の3つのコツ
① 連結の「型」を固める
Section Cで頻出の連結は手順がパターン化できます。のれんの計算、非支配持分、未実現利益の消去——この型を繰り返して体に入れれば、安定した得点源になります。
② 選択問題(A・B)で土台の60点を取り切る
記述で満点を狙うより、まず選択問題を確実に。基準ごとの処理を「広く・正確に」押さえるのが合格への近道です。
③ IFRS 18を確実に押さえる
IAS 1に代わり2025年9月から出題対象になったIFRS 18は、差がつきやすい重要論点です。あとは過去問中心・毎日コツコツ。手を動かして財務諸表を作る訓練が何よりの近道です。学習時間の目安はACCAの勉強時間の記事もどうぞ。
新シラバスはいつから?移行はどうなる?
- 新Expertise(E2含む)の試験は2027年9月から開始予定です。
- 現行FRの受験は2027年6月のセッションが一つの区切りとされています。
- すでに合格した科目は移行で引き継がれる方向なので、今から始めても損はありません。
科目名や範囲は今後アップデートされる可能性があるため、受験前に必ずACCA公式の最新シラバスをご確認ください。
まとめ
- FRは新シラバスでE2 Financial Reporting(Expertiseレベル)に。IFRSで財務諸表を作る中核科目
- 試験は3時間15分CBE・100点・合格50点。選択60点+記述40点(内容・形式は現行FRをほぼ踏襲)
- 連結が最大の得点源。加えてIAS 1を置換したIFRS 18(2025年9月〜出題)を確実に
- FR→E2は名称変更・小改訂が中心。新E2は2027年9月開始、現行FRの合格は引き継がれる
FR(E2)を突破すれば、国際会計の実力が本物になってきた実感が得られます。科目別の学習法や新シラバスでの進め方を日本語で相談したい方は、下記の公式LINEからどうぞ。出題形式の全体像はACCAの出題形式の記事、入門科目はApplied Knowledgeの3科目の記事もあわせてどうぞ。
Reiwa Accounting School限定公開。
日本人が最短でACCAを取得するための「戦略」を、公式LINEから今すぐご視聴いただけます。
- ACCAの詳細と合格学習戦略
- ACCAの学習・資格が役に立つキャリア
- Reiwa Accounting Schoolの完全合格講座について
※ボタンをクリックすると公式LINEへ移動します