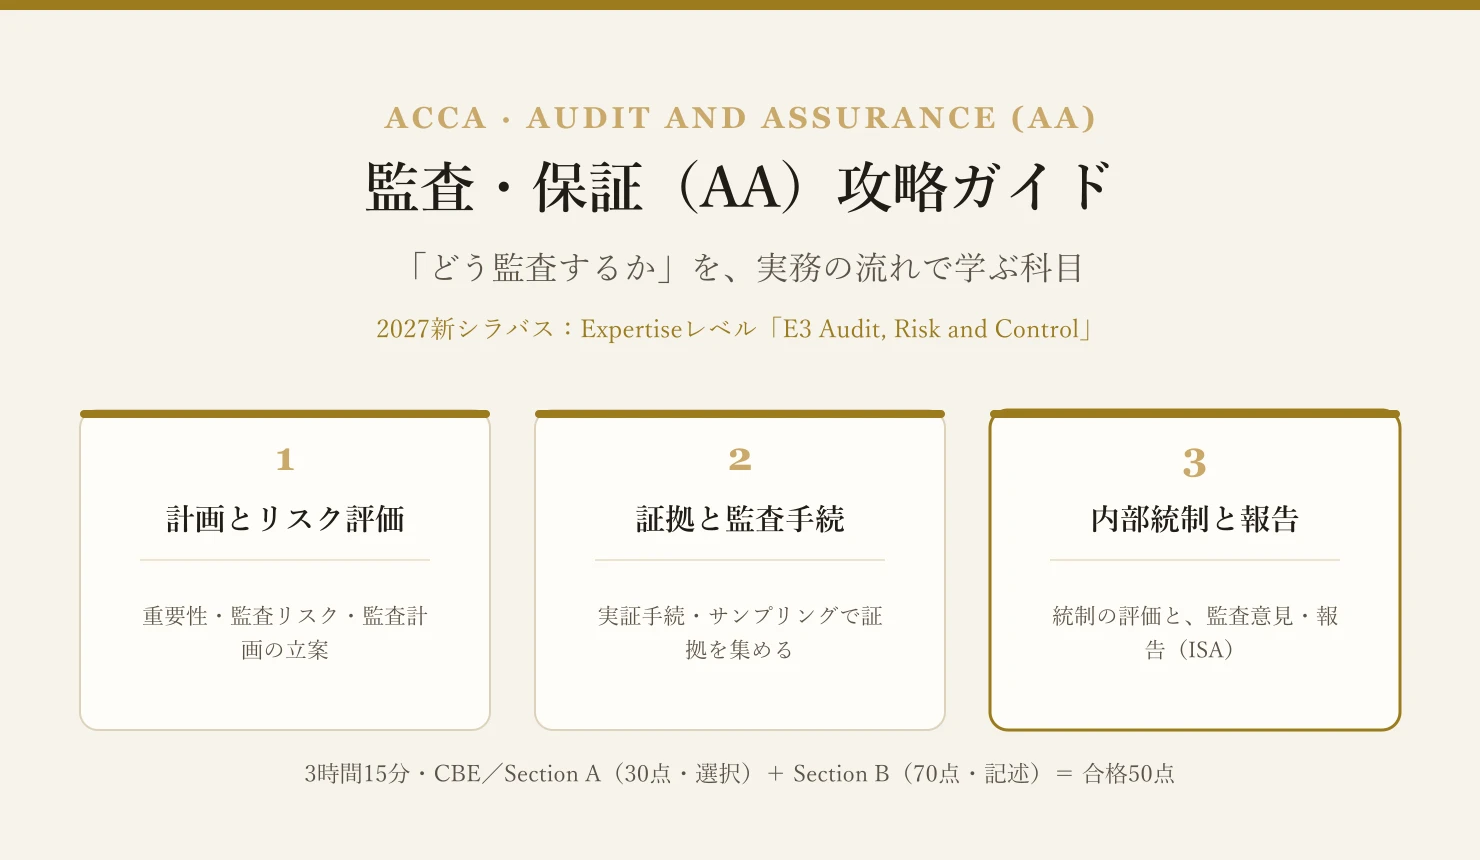
財務諸表を「作る」FRに対して、AA(Audit and Assurance/監査・保証)は、その財務諸表を第三者としてどう検証するかを学ぶ科目です。会計士の花形業務である監査の考え方が身につきます。本記事は2027年の新シラバスを前提に、AAの位置づけ・試験・学習内容・攻略法を整理します。
AAってどんな科目?(はじめての方へ)
ひとことで言えば、「会社が作った財務諸表が正しいかを、第三者の目でチェックする方法を学ぶ科目」です。
これは会計士の花形業務である"監査"そのもの。どこにミスや不正のリスクがあるかを見極め、証拠を集め、「この決算書は信頼できます」と意見を述べる——その一連の流れを学びます。財務諸表を作る側(FR)とチェックする側(AA)、両方の視点を持てると、会計の理解が一気に立体的になります。
AAは新シラバスで「E3 Audit, Risk and Control」に
AAはExpertiseレベル(旧Applied Skills)の科目で、2027年の新シラバスでは「E3 Audit, Risk and Control」になると報じられています。名称にRisk and Control(リスクと統制)が加わり、リスク評価や内部統制の視点がより前面に出る方向です。
学習の流れとしては、FR(E2)で財務諸表の中身を理解したうえで、その数字をどう監査するかへ進むイメージです。資格全体の変更点はACCA2027年の制度変更まとめをご覧ください。
E3(新シラバス)での主な変更点
AA→E3で新しく加わる範囲は、次の2点が中心です。
- リスクと内部統制(Risk and Control)の範囲が拡大:名称変更の実体で、統制の評価やリスクへの対応の比重が増します。
- 選択問題(OTQ)の追加・拡充:出題のバリエーションが増える方向です。
一方で混同しやすいのが次の点です。データ分析は主に新E5(Performance with Data Analysis)の範囲、サステナビリティ保証(ISSA 5000)は上位のAAA(Advanced Audit)の範囲で、いずれもE3の中心ではありません。また継続企業に関するISA 570(2024改訂)は、新シラバス固有の追加ではなく、現行AAで既に出題対象になっている点にも注意してください。
AA(E3)の試験形式
AAは3時間15分・コンピュータ受験(CBE)、合格ラインは50点。他のExpertise科目と違い2セクション構成です(新E3も同様の枠組みを踏襲する見込み。最新はACCA公式で確認してください)。
| セクション | 内容 | 配点 |
|---|---|---|
| Section A | ケースに基づく選択問題(OT) | 30点 |
| Section B | 記述3問(30点+20点+20点) | 70点 |
記述の比重が大きい科目ですが、手続の「なぜ」を説明できれば部分点を積み上げられます。満点ではなく、論点を押さえて50点を狙う設計です。
学習内容
- 監査の枠組みと倫理・独立性:監査人の役割、守るべき倫理・独立性
- リスク評価と監査計画:重要性の判断、監査リスクの評価、計画の立案
- 内部統制:統制の理解・評価と、不備への対応(新E3で視点が強調)
- 監査証拠と手続:実証手続、サンプリング、各勘定科目の検証
- 監査の結論と報告:監査意見の種類、継続企業の前提(ISA 570 改訂)など報告の枠組み
AA(E3)攻略の3つのコツ
① 「なぜその手続か」を言葉にする
AAは暗記では通用しません。「このリスクがあるから、この手続で、この証拠を得る」——という因果で説明する練習が得点に直結します。
② シナリオに当てはめて書く
記述は一般論で終わらせず、問題文の会社の状況に即して具体的に。採点者は「その会社に当てはめられているか」を見ています。
③ 記述は構造化して書く
リスク→必要な対応→具体的手続、という型で書くと伝わりやすく、部分点を取りこぼしません。あとは過去問中心・毎日コツコツ。学習時間の目安はACCAの勉強時間の記事もどうぞ。
新シラバスはいつから?移行はどうなる?
- 新E3(Audit, Risk and Control)の試験は2027年9月から開始予定です(Expertiseレベル)。
- 現行AAの受験は2027年6月のセッションが一つの区切りとされています。
- すでに合格した科目は移行で引き継がれる方向なので、今から始めても損はありません。
科目名や範囲は今後アップデートされる可能性があるため、受験前に必ずACCA公式の最新シラバスをご確認ください。
まとめ
- AAは財務諸表を第三者として検証する監査の科目。新シラバスでは「E3 Audit, Risk and Control」に
- 試験は3時間15分CBE・100点・合格50点(Section A 30+Section B 70)
- リスク→手続→証拠の因果を、会社の状況に当てはめて説明するのが鍵
- 新E3は2027年9月開始・現行AAの合格は引き継がれる
監査の考え方が身につくと、会計の見え方がぐっと立体的になります。科目別の学習法や新シラバスでの進め方を日本語で相談したい方は、下記の公式LINEからどうぞ。関連科目として財務報告(FR=E2)・戦略的財務報告(SBR=S1)の攻略ガイド、出題形式はACCAの出題形式の記事もどうぞ。
Reiwa Accounting School限定公開。
日本人が最短でACCAを取得するための「戦略」を、公式LINEから今すぐご視聴いただけます。
- ACCAの詳細と合格学習戦略
- ACCAの学習・資格が役に立つキャリア
- Reiwa Accounting Schoolの完全合格講座について
※ボタンをクリックすると公式LINEへ移動します